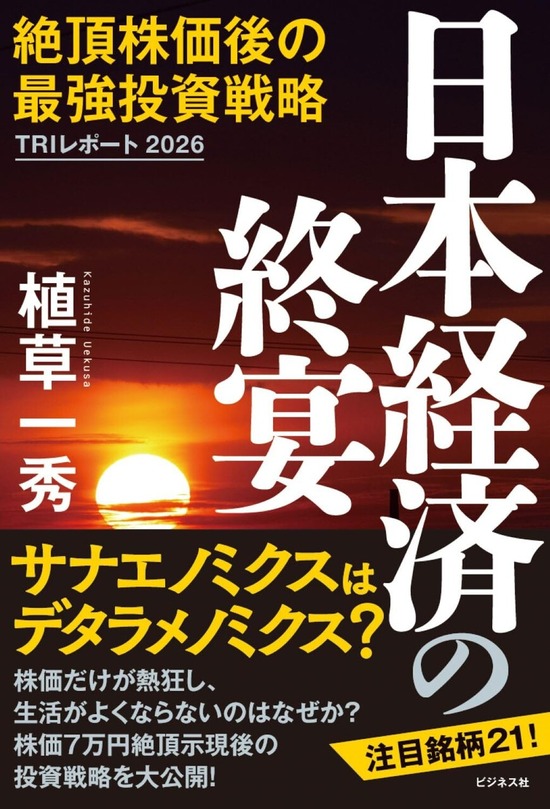
No.1エコノミスト植草一秀氏が8月上旬に上梓した新刊本。同氏が月2回発行する会員制『金利・為替・株価特報』の年次版に当たる。冒頭で、「本書は日本と世界の政治・経済・金融情勢を丸わかりするための包括的な解説書であると同時に、資金運用で確実に利益を確保したいと考える国民投資家のための指南書」(p.2)とうたう。
 https://x.gd/zXrHl
日経平均株価は2012年11月から上昇し続け、26年6月には7万円台を突破した。だが、植草氏は「日本株価の割安が、ようやく解消したまで」(p.3)と達観する。今後、日本の株価は高値圏内でボックス相場を形成する可能性が高くなるとした上で、「絶頂株価を通過した後でこそ、真の情報力、真の洞察力が問われる」(p.232)と指摘。同書が一層重要な価値を持つ局面に差し掛かったと言える。
構成は次の通り。
第1章 高市持(こうしじ)率工作
第2章 デタラメノミクス
第3章 黄昏(たそがれ)の米国
第4章 絶頂株価のゆくえ
第5章 絶頂後の最強投資戦略
同書の特徴は、非常に分かりやすく書かれていることだ。株式投資や金融論に立ち入ったことがない人でも、短時間に通読できる作りになっている。投資目的の方は、第5章を読めるだけでも、買う価値が余りある。税込み1870円とは、超安い買い物だ。
激しく同意したのは、第1章の「メディアコントロール」と題された節。メディア絶賛による高い支持率が“創作”された代表事例を3つ挙げている。すなわち、小泉純一郎内閣(2001年4月〜)と第2次安倍晋三内閣(12年12月〜)、高市早苗内閣(25年10月〜)である。
「3つの政権に“共通するのは、『米国の命令に従う』=“対米隷属”です」(p.41)と指摘。逆に「米国に対して“モノを言う”総理大臣はことごとく“潰(つぶ)されて”きた」として、石橋湛山や田中角栄、細川護熙(もりひろ)、鳩山由紀夫といった首相を列挙している。
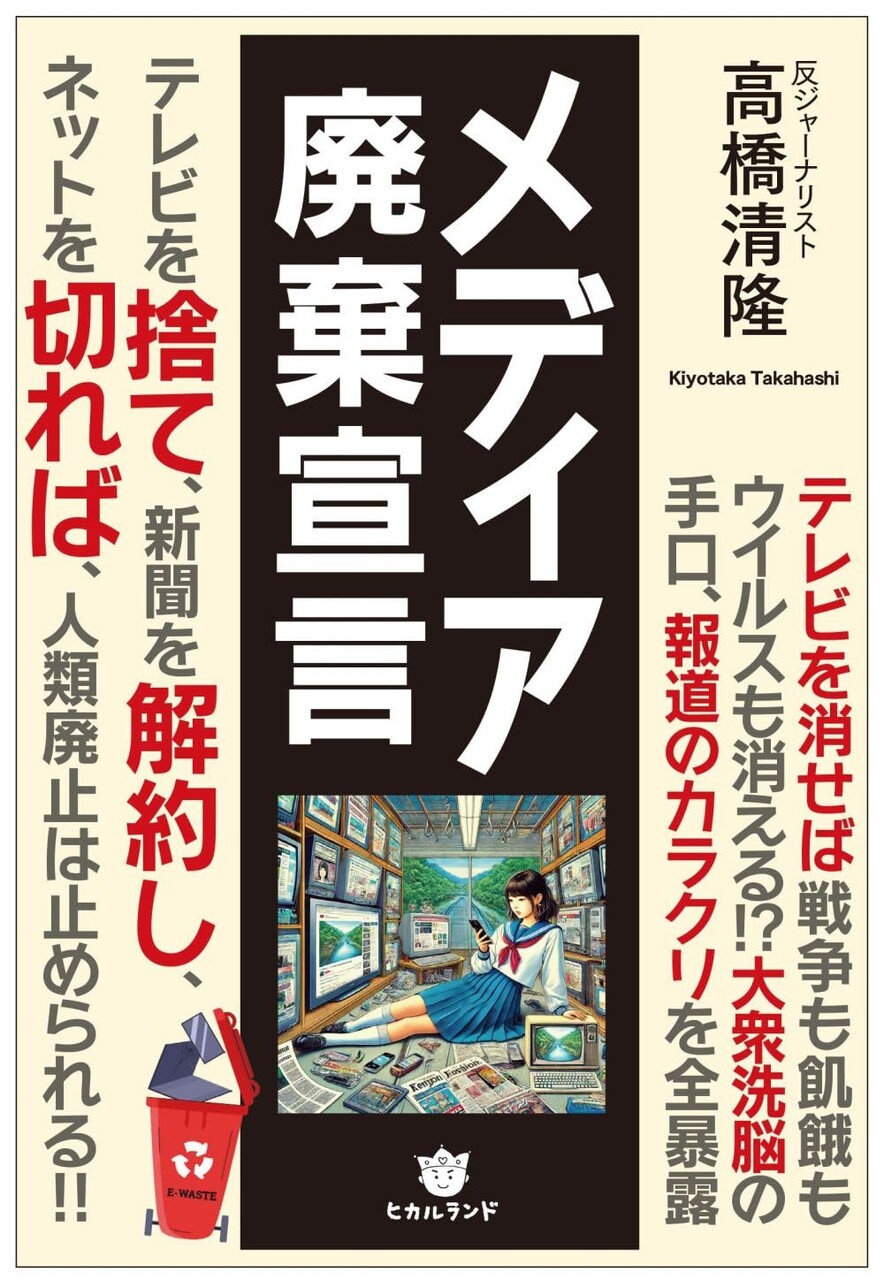
このあたりは24年10月刊行の拙著『メディア廃棄宣言』の第4章にも詳述している。メディアの報じる正邪はほぼ真逆と思っていれば間違いない。
高市首相が掲げる「責任ある積極財政」について、冷静な分析をしている。高市内閣は25年度、補正予算を含めれば5.0兆円赤字を拡大させた。歳出−税収が前年度の47.8兆円から52.8兆円に増えた。年平均10兆円の緊縮財政が5兆円の積極財政に転換されたことを評価する。
しかし、転換の方法が間違っていたと指弾する。「歳出拡大の中心は、高市内閣が危機管理投資や成長投資と表現する支出と防衛力の強化が占めて、広く国民の手に行き渡る物価高騰対策は極めて限定的でした」(p.61~)。それら財政支出は、自民党と深くつながる諸産業への補助金で占有される。
では、どうすればよかったのか? ずばり、消費税を10%から5%に引き下げることと明言する。過去5年間に国の税収は23.4%上振れしている。消費税を5%に引き下げた場合の国の税収減は11.7兆円。約12兆円も残る。「歳出を再膨張させるのではなく、減税を実行することが『積極財政』に転換する“正しい方法”だった」(p.63)と指摘する。
読み進むにつれ気付かされることばかりだが、ここでは注目すべき箇所を3つ挙げる。
まず、選挙制度に関し、比例代表制のみにした場合、2月の衆院選で試算すれば、自民党の議席が171に減る一方、共産党は20、社民6、れいわ14、減税・ゆうこく連合は7議席に伸びたと分析する。
実際の獲得議席は共産4、れいわ1、減・ゆ1にとどまった。れいわの「1」は、自民党が獲得できるはずだった票が、名簿が足りないために割り振られたもの。この試算結果を踏まえ、「全議席を比例代表選挙で選出することを検討するべき」(p.72)と主張する。
ただし、比例代表制については問題点も指摘されている。すなわち、�〕�権者が議員にさせたくない人物が議員になってしまう�∩�挙が広域になり、お金がかかりすぎる――というもの。�,賄衂爾鮴�党名でなく、候補者名で行う、�△魯ぅ鵐拭璽優奪箸覆評霾鹹命�技術の進歩による解決を提案している。
2つ目の注目箇所は、日本の労働者1人当たり実質賃金は約30年間で2割も減少しているとの指摘。実質GDP(国内総生産)は09年9月以降の旧民主党政権時代平均がプラス1.6%、さらに第2次安倍政権以降は0.9%とおよそ半減している。悪手の一つは、消費税の5%から10%に倍増させたことである。
3つ目は、自国経済を破壊する円安誘導策。円高は物価高騰により生活苦を助長している。植草氏によれば、為替レート変動をもたらす主因は、�〃仂鐚�支の不均衡��金利差��政策スタンス――である。近年は��金利差が最大の要因に躍り出ているという。
日本は24年7月に植田和男日銀総裁が短期金利の引き上げに着手するまで、ゼロ金利政策を続けた。一方、米国は22年にインフレが広がると、連邦準備制度理事会(FRB)のパウエル議長がFFレート(米国の短期金利)を1年強の短期間に5.5%水準にまで引き上げた。「この内外実質短期金利差が、ドル高と日本円暴落をもたらす原動力になった」(p.111)と指摘する。
金利差を利用して「円キャリートレード」が全盛となるからだ。日本円で資金を調達し、それをドルに転換して米国短期金利で運用すれば、巨大な利ざやを確保できる。20年からの大規模な量的金融緩和政策の持続が、円の下落をけん引していった。
日本円の暴落は明らかに、日本経済の危機を招いている。円の価値が往時のから半減した今、日本のあらゆる不動産、企業、水資源なども半値で買える状況にある。
「筆者は、外国資本による日本乗っ取りのチャンスを提供するために日本円暴落を意図的に誘導してきた疑いが強いと考えます。つまり、日本の政策運営が日本国民の利益でなく、外国資本の利益のために行われている疑いがあるということです」(p.114~)
腹立たしい暴露も3つ挙げておく。最も腹が立ったのは、日銀の利上げに反対していた高市首相と片山さつき財相が5月になると一転、容認を示した背景だ。ベッセント米財務長官が金利引き上げを誘導する言動を示したからだ。
外国資本は日本円暴落の局面で日本資産を大量取得した。この外国資本流入もあり、日本株などの資産価格が暴騰して巨大な「含み益」が発生している。それでも飽き足らない連中は、今度は為替レートを円高に誘導し、円高が進んだ段階で日本資産を売却して巨大な利益を実現する「出口戦略」を考えているというのだ。
「ベッセント財務長官はソロスファンドの責任者を歴任した米国資本中枢の人物です」(p.116)
「日本政府は国益などは考えず、単に米国の命令に隷従しているだけなのでしょう」(p.116)
これを読んで私は、片山財相が7月末に一転して米国と協調介入に踏み切ったと表明したことを連想した。直近すぎて同書には言及されていないが、これは160兆円にも膨らんだ政府保有の米国債を売らないようにするための姑息(こそく)な作戦ではあるまいか。
2つ目の腹立たしい暴露は、日本政府の金地金はNY連銀の管理下に置かれているとの話だ。米ドル国債に代えて金地金で保有していたら、巨大な利益が生まれているはず。植草氏は「これもすでに“みかじめ料”に分類されているのだと思われます」(p.121)と両断する。
3つ目の腹立ち暴露は、03年5月のりそな銀行救済の台本はある米ヘッジファンドの責任者が書いていたこと。当時金融担当相の竹中平蔵氏が「大銀行といえども破綻させないとは言えない」と発言しながら突如、救済を発表する。預金保険法の抜け穴をくぐり抜ける“曲芸”級の政策が実行された。
この過程で巨大なインサイダー取引が行われた可能性が濃厚で、情報を知るものは濡れ手に粟(あわ)の巨大利益を獲得できたと考えられる。その陰で、公認会計士の平田聡氏や朝日新聞の鈴木啓一記者らが命を落とした。
台本を米ヘッジファンドの責任者が書いたとの暴露は、『紙の爆弾』9月号の拙稿「植草一秀インタビュー『冤罪(えんざい)の真実』中編 小泉竹中経済政策と3つの冤罪の闇」でも紹介されている。
最後に投資術について。「投資の良好なパフォーマンスを確保するには、優れた投資戦術を用いることと、的確な大局観を保持することが必要不可欠です」(p.220)とくぎを刺す。
なぜ株式投資をするのか? 植草氏は、分配の「歪(ひず)み」を解消するためだと言う。
「一般市民が株式投資を行う第1の意味は、この搾取されている“汗の結晶”である分配の喪失分の一部を“取り返す”ことにある」(p.226)と吐露する。だから、恥ずべきことでも、罪悪感を抱くことでもないと説く。
本書を手に「完全自己責任の自己完結的な知的ゲーム」(p.228)を楽しんではどうか。
■関連記事

日本経済の終宴 [ 植草一秀 ]
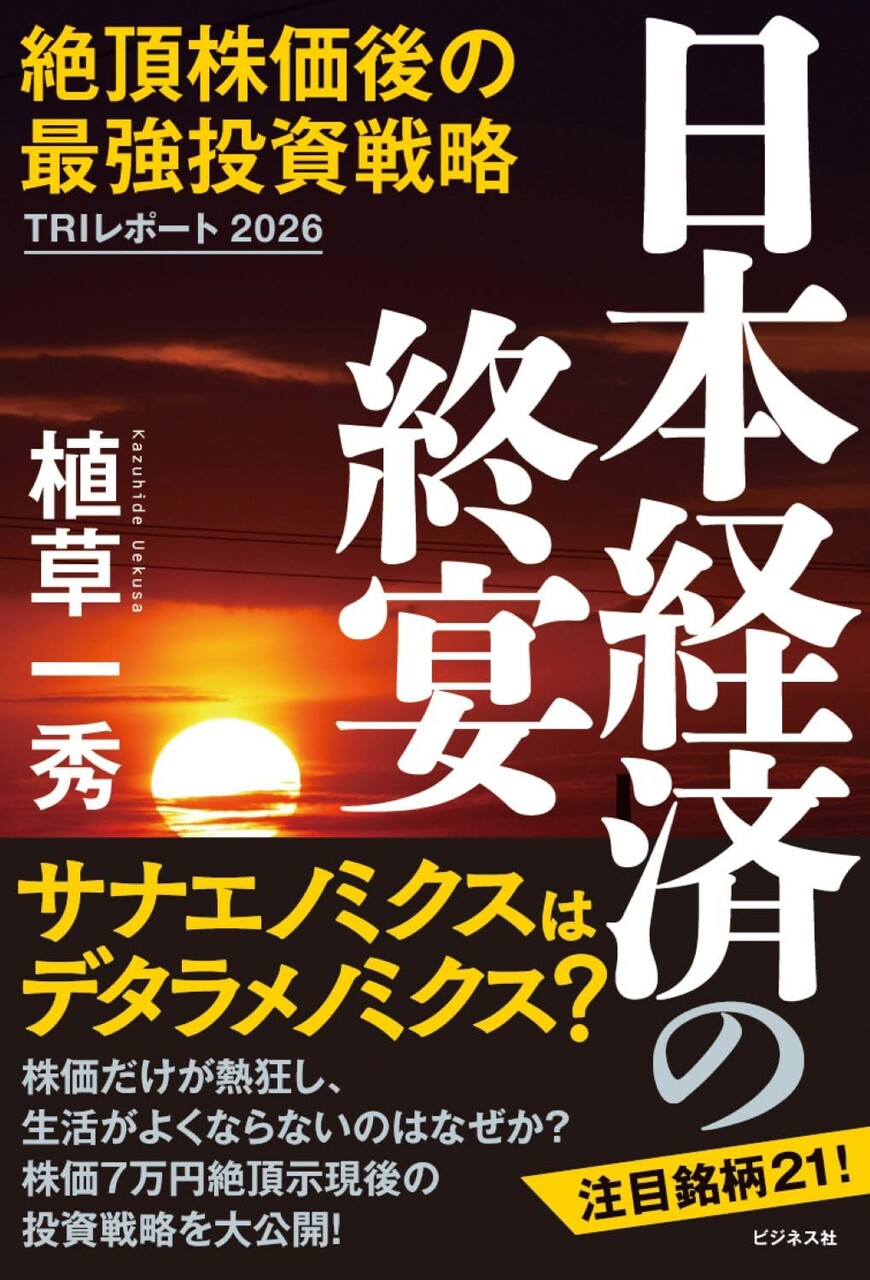
日経平均株価は2012年11月から上昇し続け、26年6月には7万円台を突破した。だが、植草氏は「日本株価の割安が、ようやく解消したまで」(p.3)と達観する。今後、日本の株価は高値圏内でボックス相場を形成する可能性が高くなるとした上で、「絶頂株価を通過した後でこそ、真の情報力、真の洞察力が問われる」(p.232)と指摘。同書が一層重要な価値を持つ局面に差し掛かったと言える。
構成は次の通り。
第1章 高市持(こうしじ)率工作
第2章 デタラメノミクス
第3章 黄昏(たそがれ)の米国
第4章 絶頂株価のゆくえ
第5章 絶頂後の最強投資戦略
同書の特徴は、非常に分かりやすく書かれていることだ。株式投資や金融論に立ち入ったことがない人でも、短時間に通読できる作りになっている。投資目的の方は、第5章を読めるだけでも、買う価値が余りある。税込み1870円とは、超安い買い物だ。
激しく同意したのは、第1章の「メディアコントロール」と題された節。メディア絶賛による高い支持率が“創作”された代表事例を3つ挙げている。すなわち、小泉純一郎内閣(2001年4月〜)と第2次安倍晋三内閣(12年12月〜)、高市早苗内閣(25年10月〜)である。
「3つの政権に“共通するのは、『米国の命令に従う』=“対米隷属”です」(p.41)と指摘。逆に「米国に対して“モノを言う”総理大臣はことごとく“潰(つぶ)されて”きた」として、石橋湛山や田中角栄、細川護熙(もりひろ)、鳩山由紀夫といった首相を列挙している。
このあたりは24年10月刊行の拙著『メディア廃棄宣言』の第4章にも詳述している。メディアの報じる正邪はほぼ真逆と思っていれば間違いない。
高市首相が掲げる「責任ある積極財政」について、冷静な分析をしている。高市内閣は25年度、補正予算を含めれば5.0兆円赤字を拡大させた。歳出−税収が前年度の47.8兆円から52.8兆円に増えた。年平均10兆円の緊縮財政が5兆円の積極財政に転換されたことを評価する。
しかし、転換の方法が間違っていたと指弾する。「歳出拡大の中心は、高市内閣が危機管理投資や成長投資と表現する支出と防衛力の強化が占めて、広く国民の手に行き渡る物価高騰対策は極めて限定的でした」(p.61~)。それら財政支出は、自民党と深くつながる諸産業への補助金で占有される。
では、どうすればよかったのか? ずばり、消費税を10%から5%に引き下げることと明言する。過去5年間に国の税収は23.4%上振れしている。消費税を5%に引き下げた場合の国の税収減は11.7兆円。約12兆円も残る。「歳出を再膨張させるのではなく、減税を実行することが『積極財政』に転換する“正しい方法”だった」(p.63)と指摘する。
読み進むにつれ気付かされることばかりだが、ここでは注目すべき箇所を3つ挙げる。
まず、選挙制度に関し、比例代表制のみにした場合、2月の衆院選で試算すれば、自民党の議席が171に減る一方、共産党は20、社民6、れいわ14、減税・ゆうこく連合は7議席に伸びたと分析する。
実際の獲得議席は共産4、れいわ1、減・ゆ1にとどまった。れいわの「1」は、自民党が獲得できるはずだった票が、名簿が足りないために割り振られたもの。この試算結果を踏まえ、「全議席を比例代表選挙で選出することを検討するべき」(p.72)と主張する。
ただし、比例代表制については問題点も指摘されている。すなわち、�〕�権者が議員にさせたくない人物が議員になってしまう�∩�挙が広域になり、お金がかかりすぎる――というもの。�,賄衂爾鮴�党名でなく、候補者名で行う、�△魯ぅ鵐拭璽優奪箸覆評霾鹹命�技術の進歩による解決を提案している。
2つ目の注目箇所は、日本の労働者1人当たり実質賃金は約30年間で2割も減少しているとの指摘。実質GDP(国内総生産)は09年9月以降の旧民主党政権時代平均がプラス1.6%、さらに第2次安倍政権以降は0.9%とおよそ半減している。悪手の一つは、消費税の5%から10%に倍増させたことである。
3つ目は、自国経済を破壊する円安誘導策。円高は物価高騰により生活苦を助長している。植草氏によれば、為替レート変動をもたらす主因は、�〃仂鐚�支の不均衡��金利差��政策スタンス――である。近年は��金利差が最大の要因に躍り出ているという。
日本は24年7月に植田和男日銀総裁が短期金利の引き上げに着手するまで、ゼロ金利政策を続けた。一方、米国は22年にインフレが広がると、連邦準備制度理事会(FRB)のパウエル議長がFFレート(米国の短期金利)を1年強の短期間に5.5%水準にまで引き上げた。「この内外実質短期金利差が、ドル高と日本円暴落をもたらす原動力になった」(p.111)と指摘する。
金利差を利用して「円キャリートレード」が全盛となるからだ。日本円で資金を調達し、それをドルに転換して米国短期金利で運用すれば、巨大な利ざやを確保できる。20年からの大規模な量的金融緩和政策の持続が、円の下落をけん引していった。
日本円の暴落は明らかに、日本経済の危機を招いている。円の価値が往時のから半減した今、日本のあらゆる不動産、企業、水資源なども半値で買える状況にある。
「筆者は、外国資本による日本乗っ取りのチャンスを提供するために日本円暴落を意図的に誘導してきた疑いが強いと考えます。つまり、日本の政策運営が日本国民の利益でなく、外国資本の利益のために行われている疑いがあるということです」(p.114~)
腹立たしい暴露も3つ挙げておく。最も腹が立ったのは、日銀の利上げに反対していた高市首相と片山さつき財相が5月になると一転、容認を示した背景だ。ベッセント米財務長官が金利引き上げを誘導する言動を示したからだ。
外国資本は日本円暴落の局面で日本資産を大量取得した。この外国資本流入もあり、日本株などの資産価格が暴騰して巨大な「含み益」が発生している。それでも飽き足らない連中は、今度は為替レートを円高に誘導し、円高が進んだ段階で日本資産を売却して巨大な利益を実現する「出口戦略」を考えているというのだ。
「ベッセント財務長官はソロスファンドの責任者を歴任した米国資本中枢の人物です」(p.116)
「日本政府は国益などは考えず、単に米国の命令に隷従しているだけなのでしょう」(p.116)
これを読んで私は、片山財相が7月末に一転して米国と協調介入に踏み切ったと表明したことを連想した。直近すぎて同書には言及されていないが、これは160兆円にも膨らんだ政府保有の米国債を売らないようにするための姑息(こそく)な作戦ではあるまいか。
2つ目の腹立たしい暴露は、日本政府の金地金はNY連銀の管理下に置かれているとの話だ。米ドル国債に代えて金地金で保有していたら、巨大な利益が生まれているはず。植草氏は「これもすでに“みかじめ料”に分類されているのだと思われます」(p.121)と両断する。
3つ目の腹立ち暴露は、03年5月のりそな銀行救済の台本はある米ヘッジファンドの責任者が書いていたこと。当時金融担当相の竹中平蔵氏が「大銀行といえども破綻させないとは言えない」と発言しながら突如、救済を発表する。預金保険法の抜け穴をくぐり抜ける“曲芸”級の政策が実行された。
この過程で巨大なインサイダー取引が行われた可能性が濃厚で、情報を知るものは濡れ手に粟(あわ)の巨大利益を獲得できたと考えられる。その陰で、公認会計士の平田聡氏や朝日新聞の鈴木啓一記者らが命を落とした。
台本を米ヘッジファンドの責任者が書いたとの暴露は、『紙の爆弾』9月号の拙稿「植草一秀インタビュー『冤罪(えんざい)の真実』中編 小泉竹中経済政策と3つの冤罪の闇」でも紹介されている。
最後に投資術について。「投資の良好なパフォーマンスを確保するには、優れた投資戦術を用いることと、的確な大局観を保持することが必要不可欠です」(p.220)とくぎを刺す。
なぜ株式投資をするのか? 植草氏は、分配の「歪(ひず)み」を解消するためだと言う。
「一般市民が株式投資を行う第1の意味は、この搾取されている“汗の結晶”である分配の喪失分の一部を“取り返す”ことにある」(p.226)と吐露する。だから、恥ずべきことでも、罪悪感を抱くことでもないと説く。
本書を手に「完全自己責任の自己完結的な知的ゲーム」(p.228)を楽しんではどうか。
■関連記事
日本経済の終宴 [ 植草一秀 ]